Tidak semua perubahan dalam kehidupan datang dengan pemberitahuan. Penghasilan bisa berkurang, kebutuhan keluarga bertambah, biaya hidup meningkat, atau muncul pengeluaran mendadak yang sebelumnya tidak pernah diperkirakan. Dalam situasi seperti itu, kondisi keuangan seseorang tidak hanya ditentukan oleh jumlah uang yang dimiliki, tetapi juga oleh kemampuannya menyesuaikan keputusan ketika keadaan berubah.
Ketahanan finansial bukan berarti seseorang harus memiliki kekayaan besar. Hal yang lebih mendasar adalah mempunyai susunan keuangan yang cukup kuat untuk menghadapi tekanan tanpa langsung mengorbankan kebutuhan penting. Kemampuan ini tumbuh melalui kebiasaan sederhana, keputusan yang realistis, dan pemahaman terhadap risiko.
Ketika Rencana Tidak Berjalan Sesuai Harapan
Seseorang mungkin sudah menyusun anggaran bulanan dengan teliti. Namun, kendaraan tiba-tiba membutuhkan perbaikan, anggota keluarga memerlukan bantuan, atau biaya kesehatan muncul di luar perkiraan. Pengeluaran seperti ini dapat mengubah seluruh rencana dalam waktu singkat.
Karena itu, anggaran sebaiknya tidak dibuat dengan menganggap semua bulan akan berjalan sempurna. Sisakan ruang untuk kondisi yang sulit diprediksi. Jika seluruh penghasilan sudah dialokasikan sampai tidak ada dana tersisa, satu kejadian kecil saja dapat memaksa seseorang menggunakan tabungan atau mengambil pinjaman.
Salah satu langkah yang membantu adalah membedakan pengeluaran menjadi tiga kelompok:
- Kebutuhan wajib: biaya tempat tinggal, makanan, transportasi, pendidikan, dan tagihan rutin.
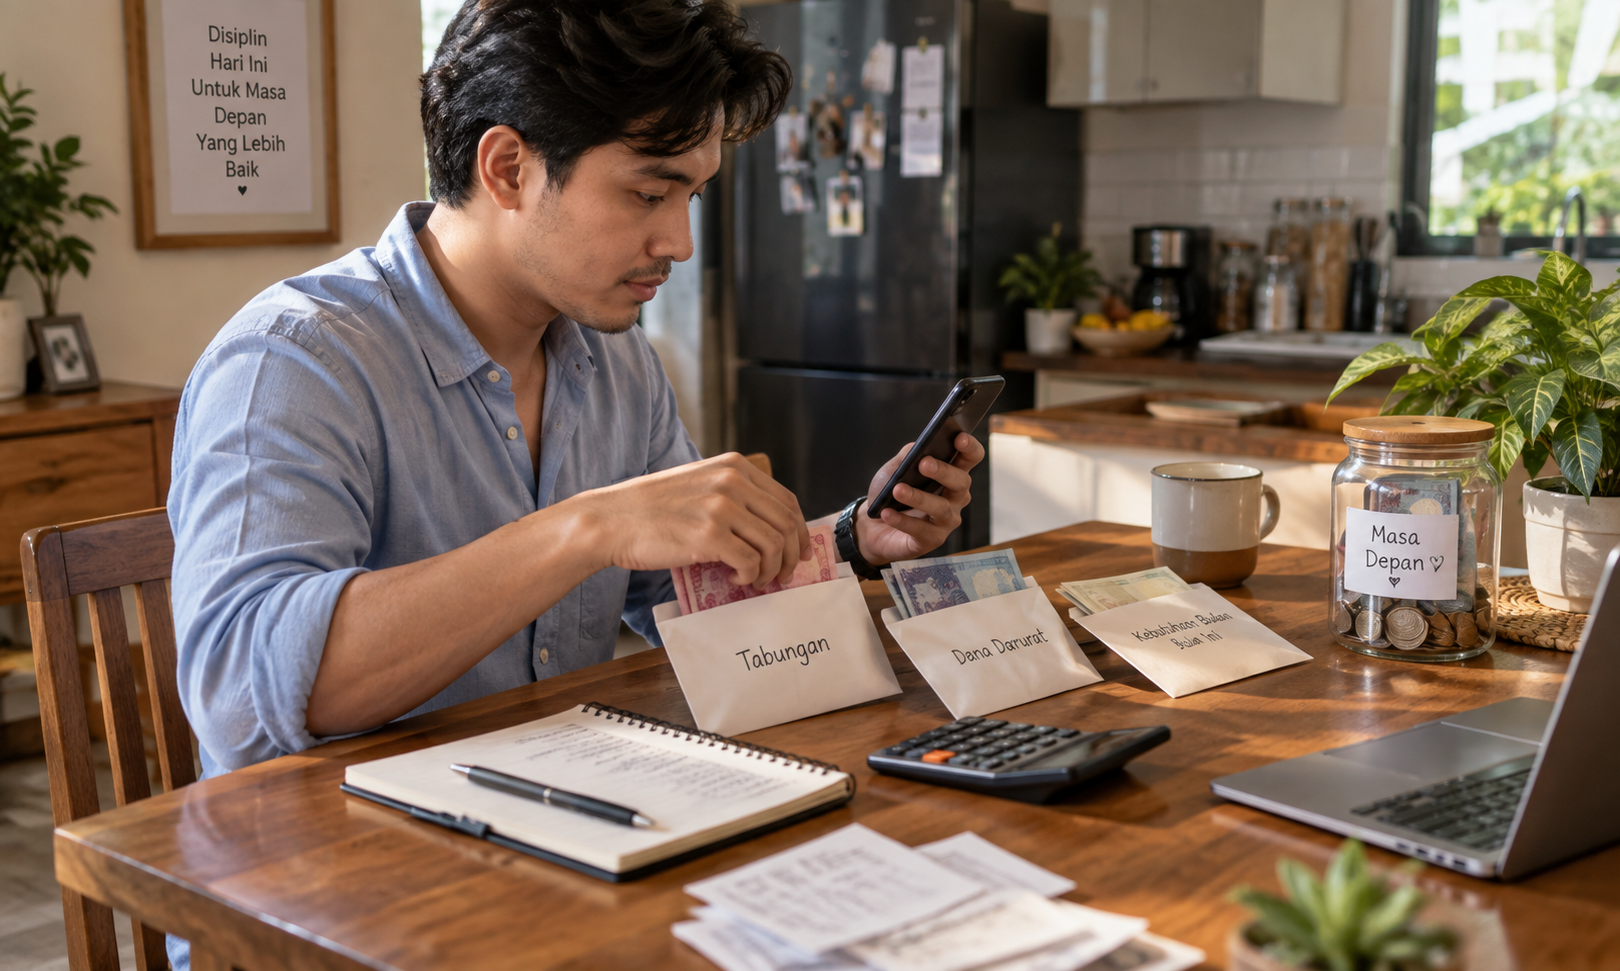
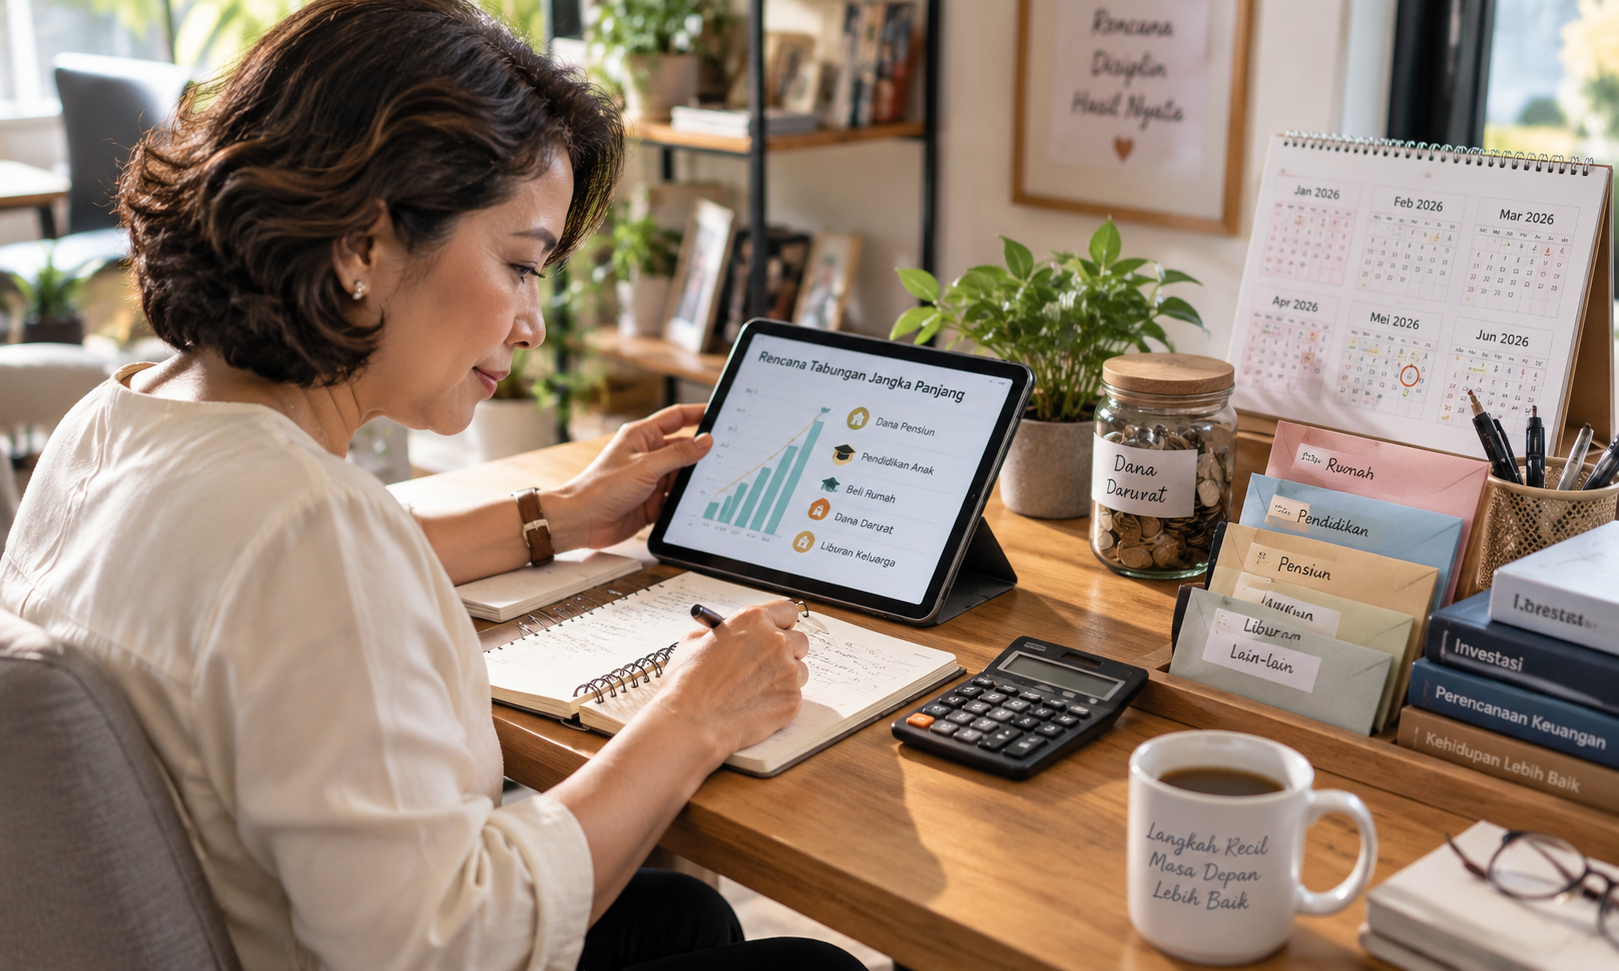
- Persiapan masa depan: tabungan, dana darurat, serta kebutuhan jangka panjang yang telah direncanakan.
- Pengeluaran pilihan: rekreasi, belanja tambahan, langganan digital, dan aktivitas hiburan.
Pembagian tersebut membuat prioritas lebih mudah terlihat. Ketika keadaan berubah, pengeluaran pilihan dapat ditinjau lebih dahulu tanpa langsung mengganggu kebutuhan pokok.
Dana Cadangan Memberikan Ruang untuk Bernapas
Dana darurat sering dianggap sebagai sesuatu yang baru perlu dipikirkan ketika penghasilan sudah tinggi. Padahal, kebiasaan menyisihkan nominal kecil secara rutin dapat menjadi awal yang bermanfaat.
Tujuan dana cadangan bukan untuk membuat seseorang merasa kebal terhadap semua masalah. Fungsinya adalah memberikan waktu dan pilihan ketika terjadi keadaan mendesak. Dengan adanya simpanan khusus, seseorang tidak selalu harus bergantung pada kartu kredit, pinjaman, atau bantuan orang lain.
Mulailah dari target yang masuk akal. Jika belum mampu mengumpulkan dana untuk beberapa bulan kebutuhan hidup, tetapkan sasaran awal yang lebih kecil. Setelah tercapai, tingkatkan secara bertahap sesuai kemampuan. Simpan dana tersebut secara terpisah agar tidak mudah tercampur dengan uang belanja harian.
Konsistensi lebih penting daripada memaksakan nominal besar yang akhirnya membuat kebutuhan lain terbengkalai.
Memilih Aktivitas Digital Tanpa Mengabaikan Risiko
Perubahan gaya hidup juga membuat pengeluaran hiburan semakin beragam. Layanan digital, permainan online, dan berbagai platform berbasis internet dapat diakses dengan mudah. Namun, kemudahan tersebut tidak berarti setiap layanan layak digunakan tanpa pemeriksaan.
Pembaca yang menemukan nama seperti INDOBET, misalnya, tetap perlu menilai informasi layanan secara mandiri. Nama, tampilan menarik, maupun materi promosi tidak cukup untuk membuktikan kredibilitas sebuah platform.
Sebelum memberikan informasi pribadi atau melakukan transaksi, perhatikan beberapa hal berikut:
- Identitas pengelola: cari informasi mengenai pihak yang bertanggung jawab atas layanan tersebut.
- Reputasi independen: jangan hanya mengandalkan testimoni yang ditampilkan oleh situs itu sendiri.
- Ketentuan transaksi: pahami biaya, batasan penggunaan, serta aturan pengembalian atau penarikan dana.
- Perlindungan data: hindari layanan yang meminta kata sandi, kode verifikasi, atau informasi sensitif melalui saluran tidak resmi.
- Legalitas: periksa apakah aktivitas dan layanan tersebut diperbolehkan di wilayah tempat tinggal.
Waspadai pula pesan yang menjanjikan keuntungan pasti, bonus tidak masuk akal, atau meminta pembayaran tambahan untuk membuka dana. Pola semacam itu dapat menjadi tanda penipuan. Jangan terburu-buru mengambil keputusan hanya karena merasa kesempatan tersebut akan segera berakhir.
Empat Kebiasaan yang Memperkuat Ketahanan Keuangan
Selain memiliki dana cadangan, ada beberapa kebiasaan yang dapat membantu seseorang mempertahankan kondisi finansial ketika menghadapi perubahan:
- Meninjau kewajiban secara berkala. Periksa tagihan dan cicilan agar tidak ada pembayaran yang terlewat.
- Mengurangi pengeluaran yang tidak memberikan manfaat berarti. Langganan yang jarang digunakan atau pembelian spontan dapat dievaluasi.
- Menghindari utang konsumtif berlebihan. Jangan menggunakan pinjaman untuk mempertahankan gaya hidup yang sebenarnya belum sesuai kemampuan.
- Meningkatkan kemampuan diri. Pengetahuan, keterampilan, dan pengalaman dapat membantu membuka peluang pekerjaan atau sumber penghasilan yang lebih baik.
Jika memilih hiburan yang melibatkan uang, tetapkan batas yang tidak mengganggu kebutuhan utama. Permainan dengan risiko kehilangan dana bukan sumber pendapatan yang dapat diandalkan. Jangan pernah memakai uang kebutuhan rumah tangga, tabungan darurat, atau dana pinjaman untuk aktivitas tersebut. Ketika batas pengeluaran tercapai, berhentilah dan jangan mengejar kerugian.
Kuat Bukan Berarti Tidak Pernah Mengalami Kesulitan
Ketahanan finansial terlihat dari bagaimana seseorang merespons masalah, bukan dari seberapa sempurna rencana yang dibuat. Ada masa ketika pengeluaran perlu dikurangi, target tabungan harus disesuaikan, atau keputusan besar perlu ditunda. Perubahan tersebut bukan kegagalan, melainkan bagian dari pengelolaan keuangan yang realistis.
Dengan memahami prioritas, membangun dana cadangan, mengendalikan utang, dan lebih teliti memilih layanan digital, seseorang dapat memiliki ruang gerak yang lebih baik ketika menghadapi ketidakpastian. Pada akhirnya, keuangan yang sehat bukan sekadar tentang mengumpulkan uang, melainkan menjaga agar setiap keputusan tetap mendukung kebutuhan hari ini sekaligus melindungi masa depan.