Rencana menabung jangka panjang bukan hanya soal menyisihkan uang setiap bulan, tetapi juga memahami untuk apa dana tersebut disiapkan. Dengan tujuan yang jelas, tabungan bisa menjadi bagian dari rencana keuangan untuk membantu menghadapi kebutuhan di masa depan.
Karena membutuhkan waktu yang cukup lama, rencana ini perlu mempertimbangkan perubahan pendapatan, kenaikan biaya hidup, dan kemungkinan munculnya kebutuhan mendadak. Jadi, jangan hanya menentukan nominal setoran, tetapi pikirkan juga apakah rencana tersebut bisa dijalankan secara konsisten.
Tentukan Tujuan dan Waktunya
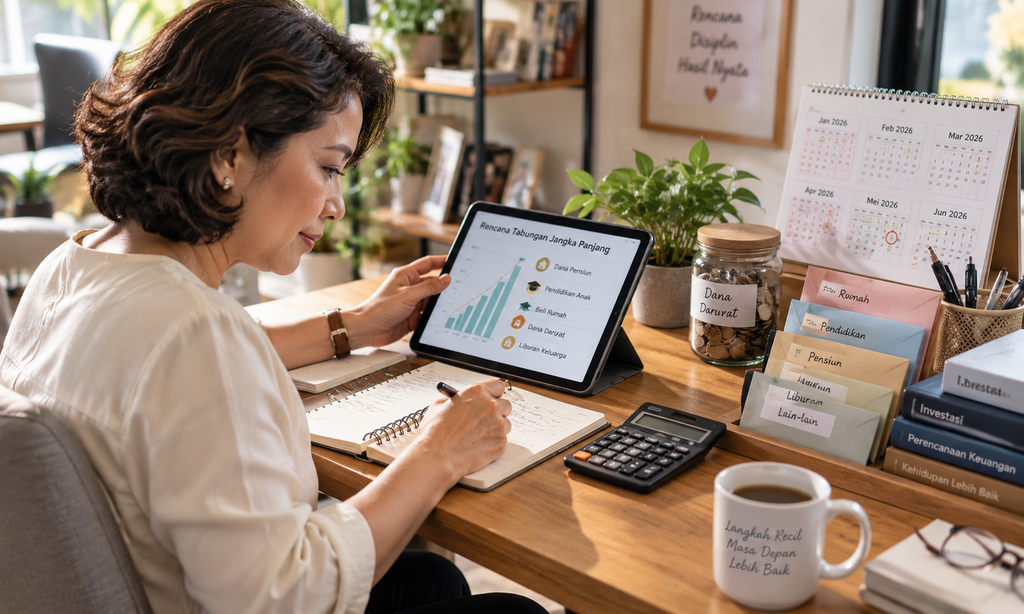
Tentukan terlebih dahulu tujuan yang ingin dicapai, misalnya dana pendidikan, membeli rumah, modal usaha, atau persiapan masa pensiun. Setelah itu, tentukan target nominal dan perkiraan waktunya agar jumlah yang perlu disisihkan setiap bulan lebih mudah dihitung.
Perhatikan juga kemungkinan kenaikan biaya. Harga rumah atau biaya pendidikan beberapa tahun ke depan bisa berbeda dari kondisi saat ini, sehingga target sebaiknya ditinjau kembali secara berkala.
Buat pembagian tujuan seperti berikut:
- Jangka pendek untuk kebutuhan di bawah satu tahun.
- Jangka menengah untuk tujuan sekitar satu sampai lima tahun.
- Jangka panjang untuk tujuan lebih dari lima tahun.
Pembagian ini membantu menentukan tempat menyimpan dana sesuai kebutuhan dan waktunya. Dana yang akan segera digunakan sebaiknya tetap mudah diakses dan tidak ditempatkan pada instrumen yang risikonya terlalu tinggi.
Jaga Keseimbangan Prioritas
Rencana menabung jangka panjang akan lebih mudah dipertahankan jika dana darurat sudah tersedia. Tanpa cadangan, tabungan untuk tujuan tertentu bisa ikut terpakai ketika muncul biaya kesehatan, kehilangan penghasilan, atau kebutuhan mendesak lainnya.
Namun, jangan sampai mengejar target tabungan justru membuat kebutuhan sehari-hari atau cicilan terganggu. Lebih baik menetapkan setoran yang realistis dan bisa dipertahankan dalam jangka panjang.
Evaluasi dan Sesuaikan Strategi
Luangkan waktu setidaknya setiap enam bulan untuk melihat perkembangan tabungan. Periksa apakah jumlah setoran masih sesuai, apakah tujuan berubah, atau ada kenaikan biaya yang perlu diperhitungkan.
Saat pendapatan meningkat, sebagian tambahan tersebut bisa dialihkan ke tabungan. Jika kondisi keuangan sedang menurun, setoran dapat dikurangi sementara tanpa harus menghentikan kebiasaan menabung sepenuhnya.
Rencana keuangan tidak harus selalu berjalan sesuai angka awal. Yang terpenting adalah tetap memiliki tujuan dan melakukan penyesuaian ketika kondisi berubah. Dengan cara ini, rencana menabung jangka panjang bisa tetap berjalan tanpa terasa terlalu membebani.
Frequently Asked Questions
1. Mengapa inflasi perlu diperhitungkan dalam target tabungan?
Karena harga kebutuhan cenderung berubah dari waktu ke waktu. Target berdasarkan harga hari ini mungkin tidak cukup saat dana digunakan nanti.
2. Apakah tabungan jangka panjang boleh dipakai saat darurat?
Sebaiknya dana darurat digunakan lebih dulu. Jika tabungan tujuan terpakai, buat rencana pemulihan dan sesuaikan target.
3. Seberapa sering target jangka panjang ditinjau?
Minimal setiap enam hingga dua belas bulan, atau segera setelah ada perubahan besar pada pendapatan, keluarga, atau kebutuhan.
4. Apa yang dilakukan jika biaya tujuan meningkat lebih cepat dari target?Perbarui estimasi kebutuhan dana, lalu pilih menambah setoran, memperpanjang tenggat waktu, atau menyesuaikan target. Evaluasi berkala diperlukan karena harga dapat berubah akibat inflasi.